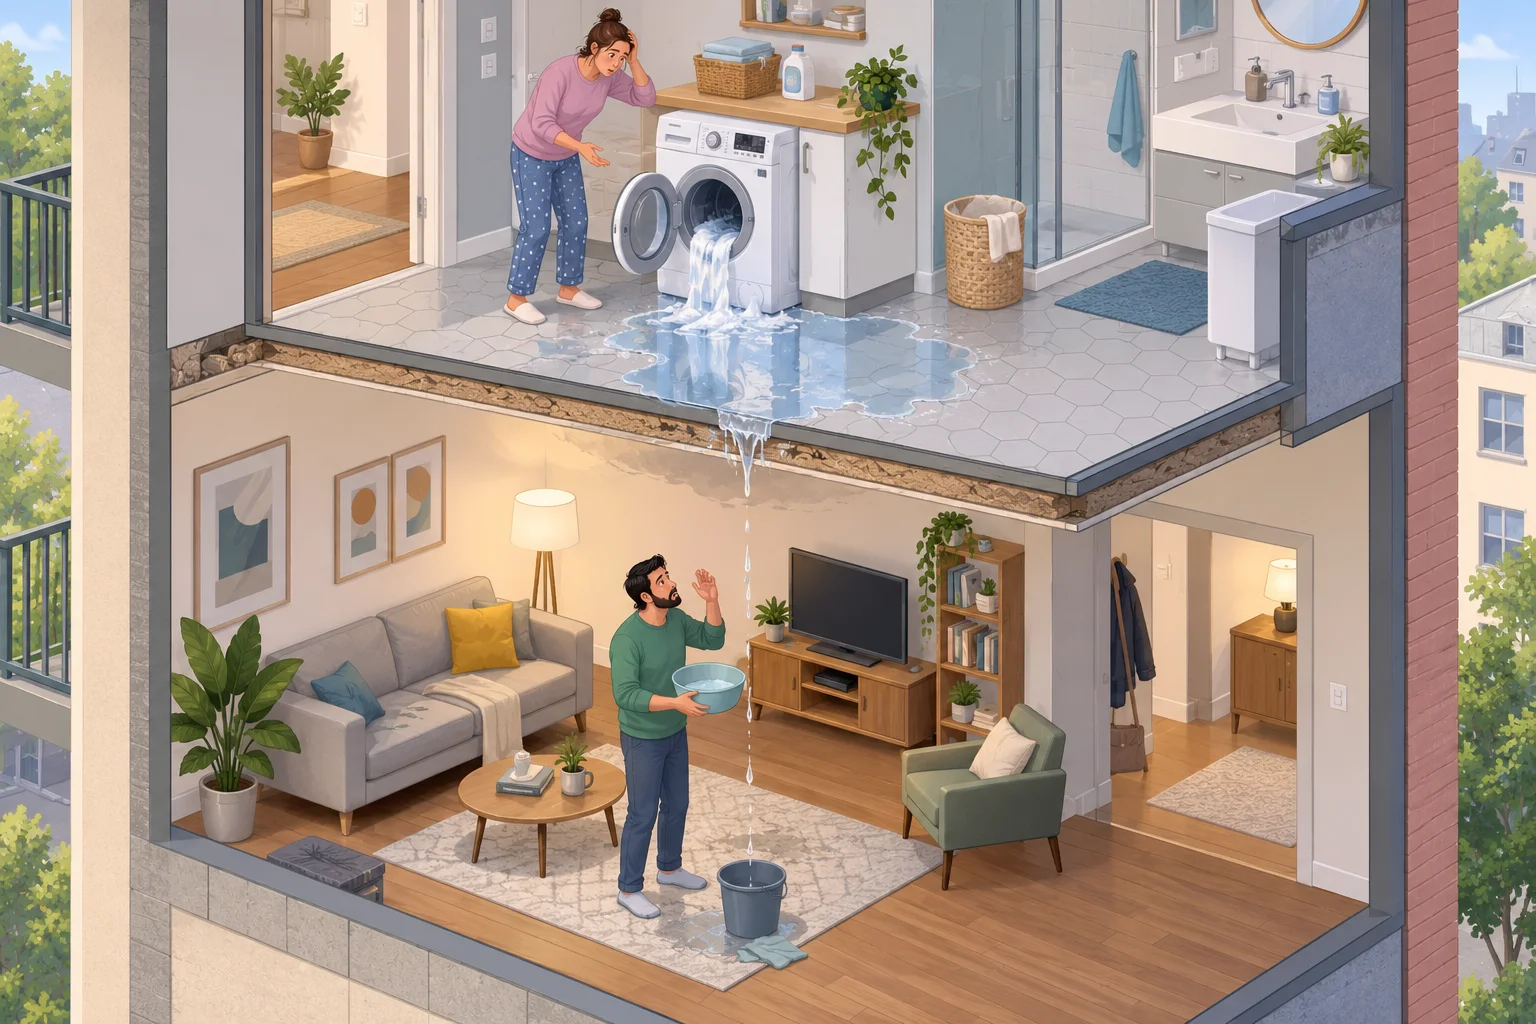
O țeavă spartă, un furtun desprins de la mașina de spălat sau o instalație sanitară defectă poate trimite apa în apartamentul de dedesubt. Pagubele pot însemna un tavan deteriorat, parchet umflat, mobilier afectat sau aparate electrice defecte.
Dacă răspunzi pentru producerea acestor pagube, vecinul îți poate cere despăgubiri. Polița PAD nu este destinată unei asemenea situații. Pentru astfel de prejudicii trebuie verificată o asigurare facultativă a locuinței care include răspunderea civilă față de terți.
Ce înseamnă răspunderea civilă față de vecini?
Răspunderea civilă inclusă într-o asigurare facultativă poate acoperi sumele pe care trebuie să le plătești pentru prejudiciile produse accidental altor persoane, în limitele și condițiile contractului.
Un exemplu simplu este inundarea apartamentului de la etajul inferior. Dacă apa provine din instalația apartamentului tău și se stabilește că răspunzi pentru prejudiciu, asigurătorul poate acorda despăgubiri vecinului, dacă polița include acest risc.
Pot fi afectate:
- pereții, tavanul și pardoseala;
- mobilierul și electrocasnicele;
- alte bunuri pentru care vecinul poate dovedi prejudiciul.
Limita maximă de despăgubire apare în contract. O poliță poate avea, de exemplu, o limită distinctă pentru răspunderea civilă, diferită de suma pentru care este asigurată propria locuință.
Nu toate polițele facultative includ automat această protecție
La cumpărare trebuie verificat dacă răspunderea civilă este inclusă în pachet sau trebuie adăugată separat.
Dacă vrei o asigurare de locuință cu opțiuni de răspundere civilă, compară limita de despăgubire și situațiile acoperite, nu doar prețul anual al poliței.
Două produse cu tarife apropiate pot avea limite și condiții diferite.
PAD plătește pagubele produse vecinului?
Nu pentru o inundație provocată de o instalație din apartament.
PAD este polița obligatorie pentru trei dezastre naturale: cutremur, alunecare de teren și inundație produsă de fenomene naturale, în condițiile prevăzute de lege.
Apa care ajunge la vecin după spargerea unei țevi, defectarea unei baterii sau desprinderea unui furtun de la mașina de spălat nu reprezintă inundația naturală pentru care se acordă despăgubiri prin PAD.
Pentru această situație trebuie verificată polița facultativă și, în special, componenta de răspundere civilă.
Cine plătește dacă se sparge o țeavă în apartamentul tău?
Mai întâi trebuie stabilită cauza.
Dacă s-a spart o conductă care aparține instalației apartamentului tău și din această cauză a fost inundat vecinul, poate exista răspunderea proprietarului sau a persoanei care avea obligația de întreținere, în funcție de situația concretă.
Asigurătorul poate cere documente despre avarie, fotografii și informații despre instalația defectă. În anumite cazuri este necesară și constatarea pagubelor din apartamentul vecinului.
Despăgubirea nu se acordă numai pentru că apa a provenit din apartamentul tău. Trebuie verificate cauza, răspunderea și condițiile contractului de asigurare.
Uzura instalației poate avea importanță
Unele polițe exclud pagubele produse prin degradare lentă, coroziune, lipsa întreținerii sau defecte cunoscute și nereparate.
Dacă o țeavă curgea de mult timp, iar proprietarul nu a făcut reparația, situația poate fi diferită de cazul în care o conductă cedează brusc și fără semne anterioare evidente.
Din acest motiv, secțiunea referitoare la excluderi trebuie citită înainte de încheierea asigurării.
Ce se întâmplă dacă s-a spart o conductă comună a blocului?
Nu orice apă care trece prin apartamentul tău înseamnă automat că trebuie să plătești pagubele vecinului.
Într-un bloc există instalații care aparțin proprietății individuale și instalații care fac parte din proprietatea comună. Dacă avaria provine dintr-o coloană comună, trebuie stabilit cine avea obligația de întreținere și reparare.
Într-o astfel de situație poate fi implicată asociația de proprietari sau altă persoană responsabilă pentru instalația respectivă.
Locul exact al avariei contează. O conductă din interiorul apartamentului, aflată în proprietate individuală, nu trebuie confundată cu o coloană comună care deservește mai multe apartamente.
Sunt despăgubite și pagubele din apartamentul tău?
Răspunderea civilă față de vecin și daunele propriei locuințe sunt două acoperiri diferite.
Dacă apa îți distruge și parchetul, mobilierul sau pereții, pentru aceste pagube trebuie să existe în poliță o acoperire pentru daune provocate de apă.
O poliță facultativă poate include atât propria locuință, cât și răspunderea față de terți, dar condițiile trebuie verificate separat.
De exemplu, același incident poate produce 5.000 de lei pagube în apartamentul tău și 8.000 de lei în apartamentul vecinului. Pentru prima sumă se verifică acoperirea pentru propriile bunuri sau clădire, iar pentru a doua se verifică răspunderea civilă.
Ce faci imediat după ce observi inundația?
Prima măsură este oprirea apei, dacă acest lucru poate fi făcut în siguranță. Apoi trebuie limitate pagubele și anunțat vecinul afectat.
Pentru dosarul de daună pot fi utile:
- fotografii cu locul avariei și zonele afectate;
- imagini cu bunurile deteriorate;
- documente privind reparațiile necesare;
- datele vecinului și ale locuinței afectate;
- documentele solicitate de asigurător.
Nu începe reparații ample și nu arunca toate elementele deteriorate înainte de documentarea lor, dacă nu există un motiv de siguranță care impune intervenția imediată.
Dacă ești chiriaș, cine răspunde?
Faptul că nu ești proprietarul apartamentului nu înseamnă că nu poți răspunde pentru o pagubă.
Dacă, de exemplu, ai montat greșit furtunul unei mașini de spălat și apa ajunge la vecini, răspunderea poate avea legătură cu fapta ta. Dacă însă avaria provine dintr-o instalație veche pe care proprietarul trebuia să o repare, situația poate fi alta.
Contractul de închiriere și cauza concretă a incidentului au importanță.
Există asigurări care permit anumite forme de răspundere civilă și pentru chiriași, însă trebuie verificat exact cine este asigurat și pentru ce situații.
Cât ar trebui să fie limita de răspundere civilă?
Nu există o sumă potrivită pentru toate apartamentele.
O daună produsă vecinului poate varia de la câteva sute de lei la zeci de mii de lei, mai ales dacă sunt afectate finisaje scumpe, mobilier sau echipamente electronice.
Într-un bloc cu apartamente renovate și bunuri de valoare mare, o limită foarte mică poate să nu acopere întregul prejudiciu.
Înainte de cumpărare, verifică suma maximă prevăzută pentru răspunderea civilă și dacă aceasta se aplică pentru fiecare eveniment sau pentru întreaga perioadă de asigurare.
Asigurarea trebuie aleasă înainte să apară problema
O poliță cumpărată după ce s-a produs inundația nu va acoperi retroactiv prejudiciul deja produs.
Dacă vrei protecție pentru o situație în care apa din apartamentul tău ajunge la vecini, verifică din momentul încheierii contractului existența răspunderii civile și limita de despăgubire.
La fel de important este să verifici daunele provocate de apă în propria locuință și excluderile privind instalațiile vechi sau neîntreținute.
PAD nu acoperă o astfel de situație. Pentru pagubele produse vecinilor este relevantă o asigurare facultativă care include răspunderea civilă față de terți, iar pentru pagubele din apartamentul tău trebuie să existe o acoperire corespunzătoare pentru daunele provocate de apă.