Între prețul afișat în anunț și suma care iese efectiv din conturile tale la finalul unei achiziții imobiliare există o diferență care, în piața românească, ajunge frecvent la 8-12% din valoarea locuinței. Un apartament de 100.000 de euro nu costă 100.000 de euro: costă avansul, onorariul notarial, taxa de intabulare, comisioanele bancare, asigurările, comisionul agenției, iar apoi mobilierul, reparațiile și lunile în care plătești și chirie, și rată. Cumpărătorii care își fac bugetul doar pe baza avansului și a ratei lunare descoperă aceste costuri pe rând, în momente în care nu mai pot negocia nimic.
Avansul este doar prima tranșă de capital propriu
Regula generală în creditarea ipotecară din România este un avans minim de 15% pentru creditele în lei, ceea ce înseamnă 15.000 de euro la o locuință de 100.000. Băncile acceptă frecvent și un raport mai bun al dobânzii dacă vii cu 25-30% avans, pentru că scade riscul lor. Programul Noua Casă cere un avans mult mai mic, dar adaugă un comision anual către fondul de garantare și limitează valoarea locuinței, deci nu este automat varianta mai ieftină.
Problema apare la momentul antecontractului. Vânzătorul cere de obicei un avans de 5-10% din preț la semnarea promisiunii de vânzare-cumpărare, bani care se plătesc înainte ca banca să aprobe finalul dosarului. Dacă tranzacția pică din vina ta, arvuna se pierde; dacă pică din vina vânzătorului, o recuperezi dublu, dar de multe ori după un proces. Practic, ai nevoie de lichiditate reală, nu de bani blocați în depozite cu scadență peste patru luni sau în investiții pe care nu le poți vinde rapid. Un cumpărător prudent își calculează bugetul cu 3.000-5.000 de euro peste minimul teoretic, exact pentru acest interval de câteva săptămâni în care plătești din buzunar fără să ai încă actul de proprietate.
Ce plătești efectiv la notar, în ziua semnării
Onorariul notarial se calculează procentual, în trepte, pe valoarea din contract, iar procentul scade pe măsură ce valoarea crește. Ca ordin de mărime, pentru o locuință de 400.000-500.000 de lei, onorariul plus TVA ajunge undeva între 4.000 și 6.000 de lei. La această sumă se adaugă tariful de intabulare, calculat ca procent din valoarea tranzacției pentru persoane fizice, plus taxele de publicitate imobiliară și eventualele extrase de carte funciară pentru autentificare. Nu în ultimul rând, contractul de ipotecă se autentifică separat și are propriul onorariu, adesea uitat din calcul.
Un detaliu care schimbă bugetul: în practica pieței, aceste costuri se împart între părți prin negociere, dar cutuma este ca taxele notariale și de intabulare să fie suportate de cumpărător. Vânzătorul are, la rândul lui, o obligație fiscală proprie — impozitul pe venitul din transferul proprietăților imobiliare, cu o cotă mai mare dacă a deținut imobilul mai puțin de trei ani. Dacă vânzătorul află de acest impozit abia la notar, există riscul real să ceară renegocierea prețului în ultima clipă. Merită să întrebi din timp de când deține imobilul și dacă a inclus impozitul în prețul cerut.
Costurile impuse de bancă, înainte și după aprobare
Un dosar de credit ipotecar generează costuri chiar și când nu se finalizează. Raportul de evaluare realizat de un evaluator autorizat costă în general 400-800 de lei și se plătește indiferent dacă banca aprobă sau nu creditul. Unele bănci percep comision de analiză a dosarului, altele au eliminat această practică. Asigurarea obligatorie a locuinței împotriva dezastrelor naturale este o sumă mică, dar asigurarea facultativă cerută de bancă, cesionată în favoarea ei, poate însemna câteva sute de lei pe an, la fel ca asigurarea de viață pe care unele instituții o condiționează pentru a acorda dobânda promoțională.
Aici apare și cea mai frecventă surpriză pentru cei care nu au venituri salariale: dosarul arată complet diferit. Dacă îți iei venitul din activitate independentă sau dintr-o firmă proprie, merită să parcurgi în detaliu ce presupune creditul ipotecar pentru PFA și administratori de SRL și ce cere banca în plus, pentru că lista de documente include bilanțuri, balanțe, extrase de cont pe 12 luni și, de multe ori, o vechime minimă a activității care îți poate amâna cumpărarea cu un an. Gradul maxim de îndatorare rămâne același, dar modul în care banca îți recunoaște venitul este mult mai restrictiv, iar o parte din profitul din firmă poate fi ignorată complet la calcul.
Comisionul agenției și marja reală de negociere a prețului
Comisionul de intermediere practicat în orașele mari este de 2-3% din prețul tranzacției, plus TVA, suportat de cumpărător în majoritatea cazurilor, uneori împărțit între cele două părți. La un apartament de 100.000 de euro vorbim despre 2.000-3.000 de euro, o sumă comparabilă cu tot pachetul de taxe notariale. Este perfect legitim să negociezi acest comision, mai ales dacă ai găsit singur anunțul și rolul agenției se limitează la organizarea vizionărilor.
Negocierea prețului în sine funcționează mult mai bine când vii cu date, nu cu impresii. Diferența dintre prețul cerut și prețul de tranzacționare a oscilat în ultimii ani între 3% și 8%, în funcție de oraș, de vechimea anunțului și de sezon. Un anunț activ de peste 90 de zile, cu una sau două scăderi de preț deja operate, indică un vânzător flexibil. Pentru cine vrea să urmărească evoluția pe cartiere și tipuri de imobile, o publicație specializată precum Cheia și Casa este un punct de plecare util pentru analize și articole practice pe piața locală, dincolo de cifrele medii pe țară care ascund diferențe uriașe între București, Cluj și orașele medii.
Primele douăsprezece luni după mutare
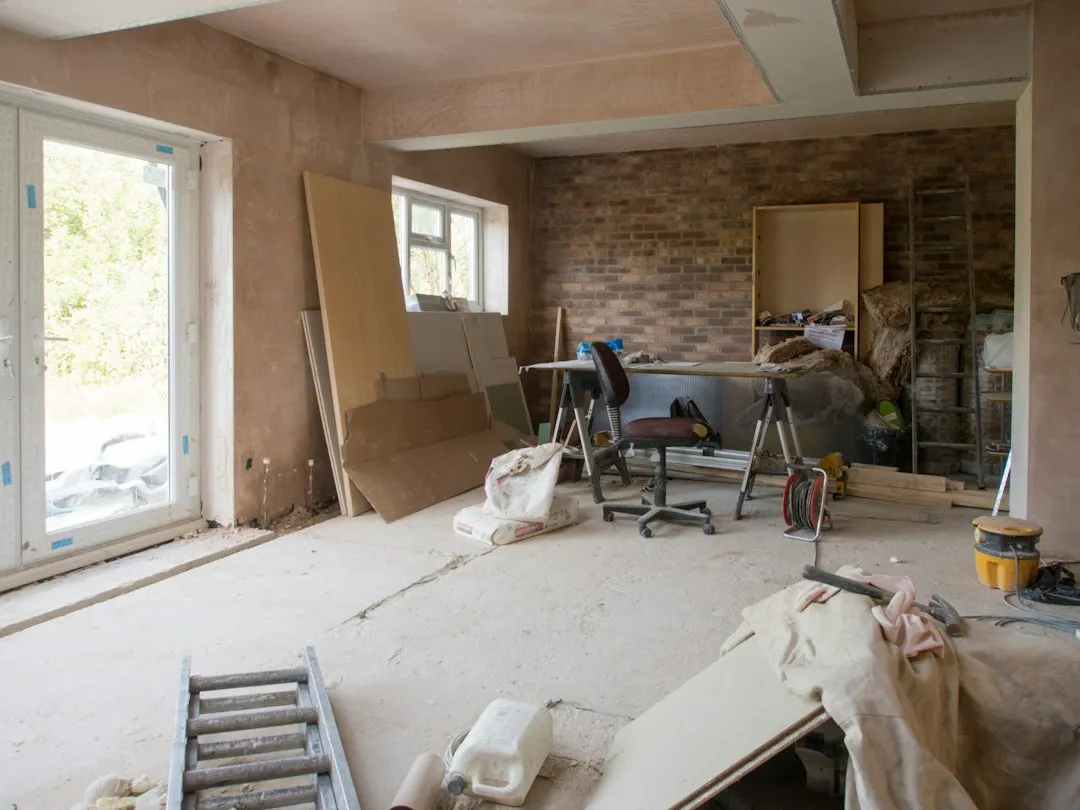
Bugetul nu se închide la notar. După preluarea cheilor apar cheltuieli care, cumulate, depășesc frecvent 10.000 de euro în cazul unui apartament vechi:
- zugrăveală, parchet și înlocuirea obiectelor sanitare într-un apartament nerenovat de peste 15 ani: 6.000-15.000 de euro, în funcție de suprafață și de calitatea materialelor;
- înlocuirea instalației electrice și a coloanelor de apă, obligatorie la multe blocuri din anii ’70-’80: 3.000-6.000 de euro;
- mobilier și electrocasnice pentru un apartament cu două camere: 5.000-10.000 de euro;
- impozitul anual pe clădiri, plătit către primărie, plus fondul de reparații și restanțele la asociație verificate înainte de semnare;
- costul mutării propriu-zise și eventuala suprapunere de o lună între chirie și prima rată.
Un test simplu de siguranță financiară: după plata avansului și a tuturor taxelor, îți rămân economii echivalente cu minimum șase rate lunare? Dacă răspunsul este nu, cumpărarea te lasă fără plasă de siguranță exact în perioada în care apar cele mai multe cheltuieli neprevăzute. În acest caz, varianta rezonabilă nu este renunțarea la achiziție, ci coborârea bugetului țintă cu 10-15% sau amânarea cu șase luni pentru consolidarea rezervei.
Verificările care se fac înainte, nu după antecontract
Extrasul de carte funciară pentru informare are un cost derizoriu și se obține în câteva ore, dar îți arată dacă imobilul are ipoteci, litigii notate, sechestre sau interdicții de înstrăinare. Certificatul de atestare fiscală emis de primărie confirmă că vânzătorul nu are datorii la impozitul pe clădire. Adeverința de la asociația de proprietari arată restanțele la întreținere, iar acestea urmăresc imobilul în practică, nu persoana. La apartamentele din blocuri vechi, verifică dacă imobilul este încadrat în clasa I de risc seismic — o clădire cu bulină roșie este aproape imposibil de creditat și de asigurat în condiții normale.
Pentru locuințele noi, cere procesul-verbal de recepție la terminarea lucrărilor și verifică dacă blocul are intabulare finalizată pe apartamente individuale; fără ea, banca nu deblochează creditul. Cere de asemenea certificatul de performanță energetică, document obligatoriu la vânzare, care îți dă o indicație despre facturile viitoare: diferența dintre o clasă energetică B și una D poate însemna câteva sute de lei pe lună în sezonul rece, adică echivalentul unei rate suplimentare într-un an de zile.